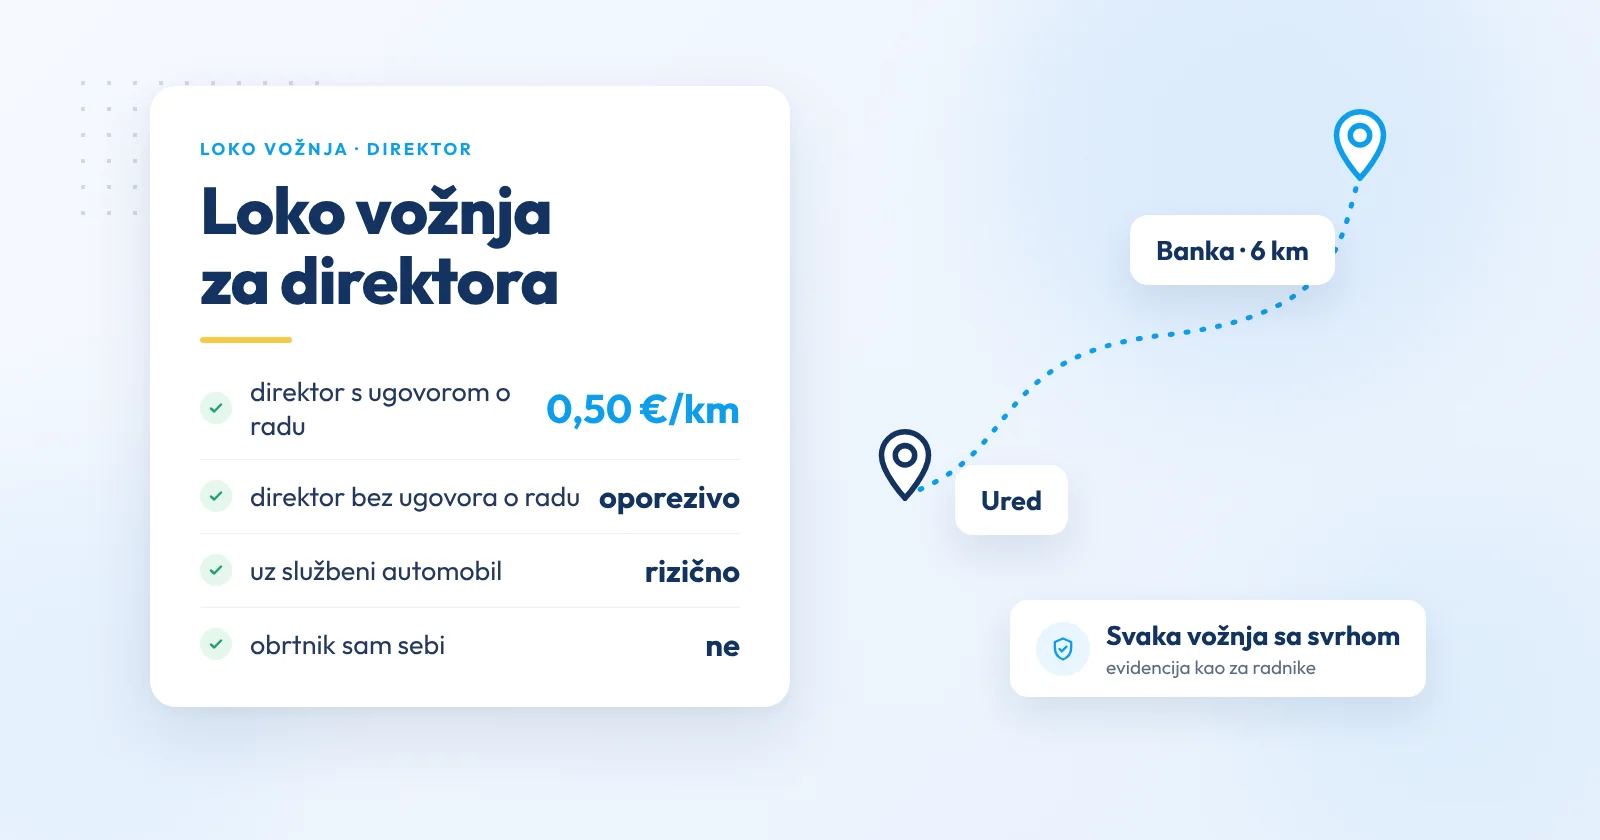
Loko vožnja za direktora je dopuštena, ali je u poreznom nadzoru jedna od najčešće osporavanih stavki. Razlog je jednostavan: direktor u maloj tvrtki sam odobrava korištenje automobila, sam vozi i sam potpisuje evidenciju. Naknada od 0,50 € po kilometru neoporeziva je samo ako je direktor u radnom odnosu i ako evidencija izgleda jednako dobro kao kod bilo kojeg radnika.
Može li direktor dobiti naknadu za loko vožnju?
Može – ako ima ugovor o radu s društvom, ako postoji odluka o korištenju privatnog automobila u službene svrhe i ako vodi urednu evidenciju svake vožnje. Direktoru bez ugovora o radu ta naknada u pravilu nije neoporeziva.
Ukratko
- neoporezivi iznos od 0,50 €/km odnosi se na radnike, pa i na direktora u radnom odnosu,
- uz službeni automobil na korištenju loko vožnja privatnim autom treba ozbiljno obrazloženje,
- obrtnik sam sebi ne isplaćuje naknadu za loko vožnju,
- evidenciju direktora prije isplate neka provjeri druga osoba.
Tko može dobiti naknadu za loko vožnju
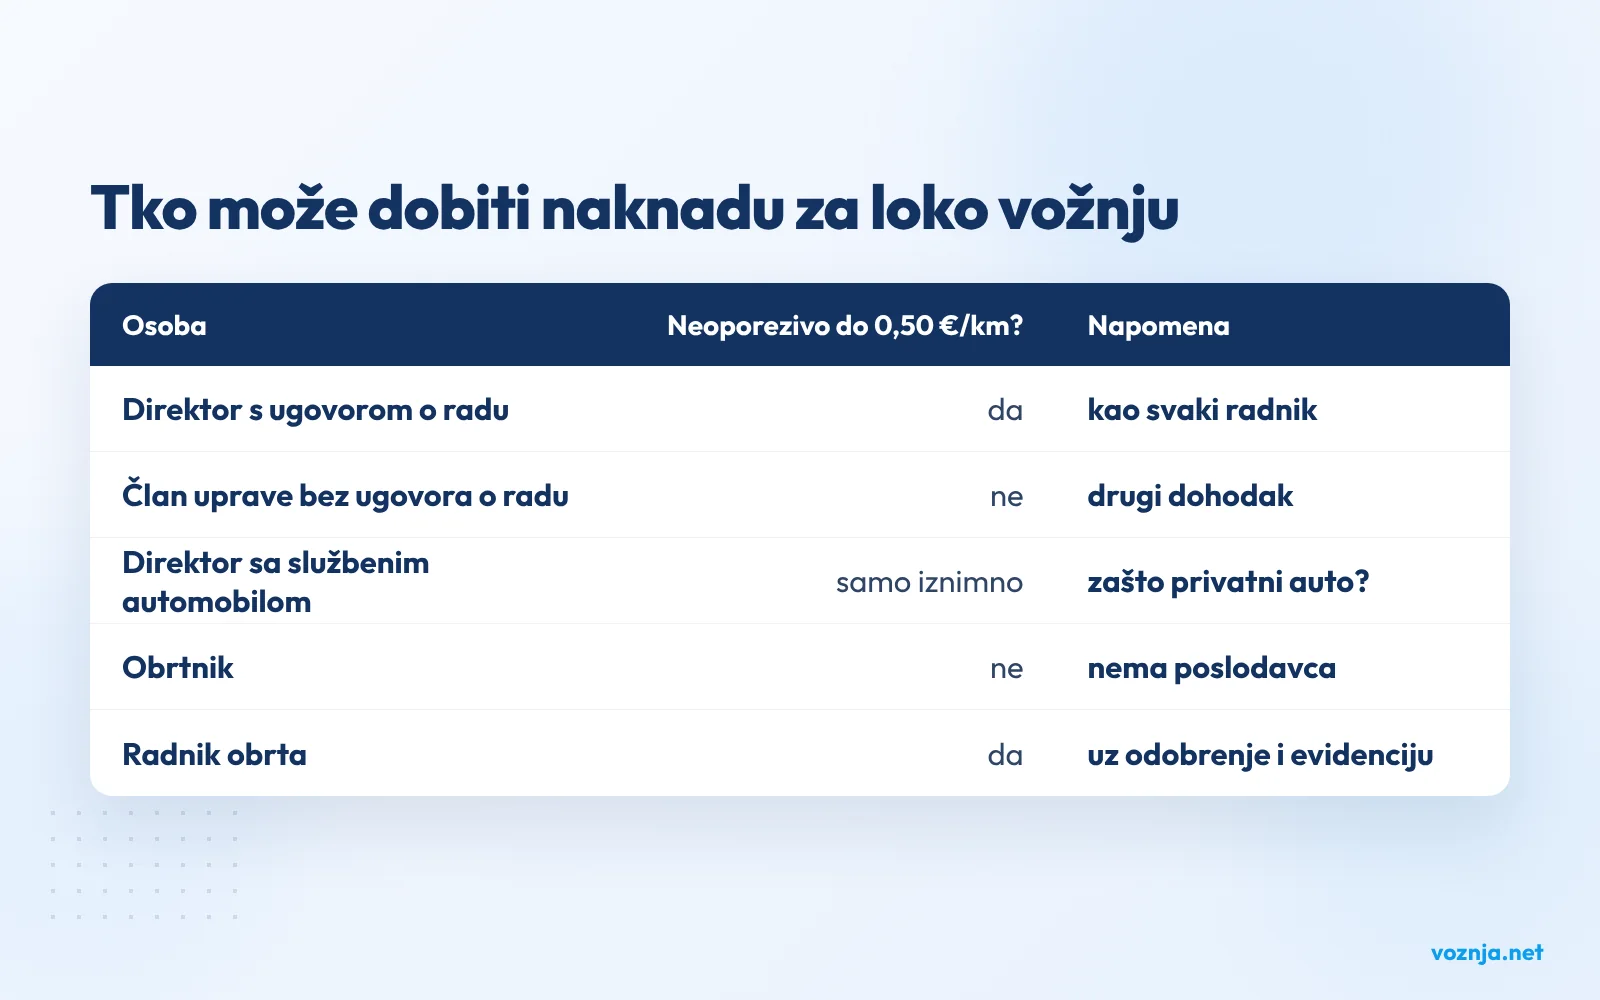
Naknada za korištenje privatnog automobila u službene svrhe dio je neoporezivih primitaka radnika. Direktor koji je u radnom odnosu u tom je smislu radnik, a direktor ili član uprave bez ugovora o radu nije – njemu se naknada u pravilu oporezuje kao drugi dohodak. Isti princip vrijedi i za dnevnice, što detaljnije opisuje članak putni nalog za direktora i vlasnika.
Loko vožnja i službeni automobil
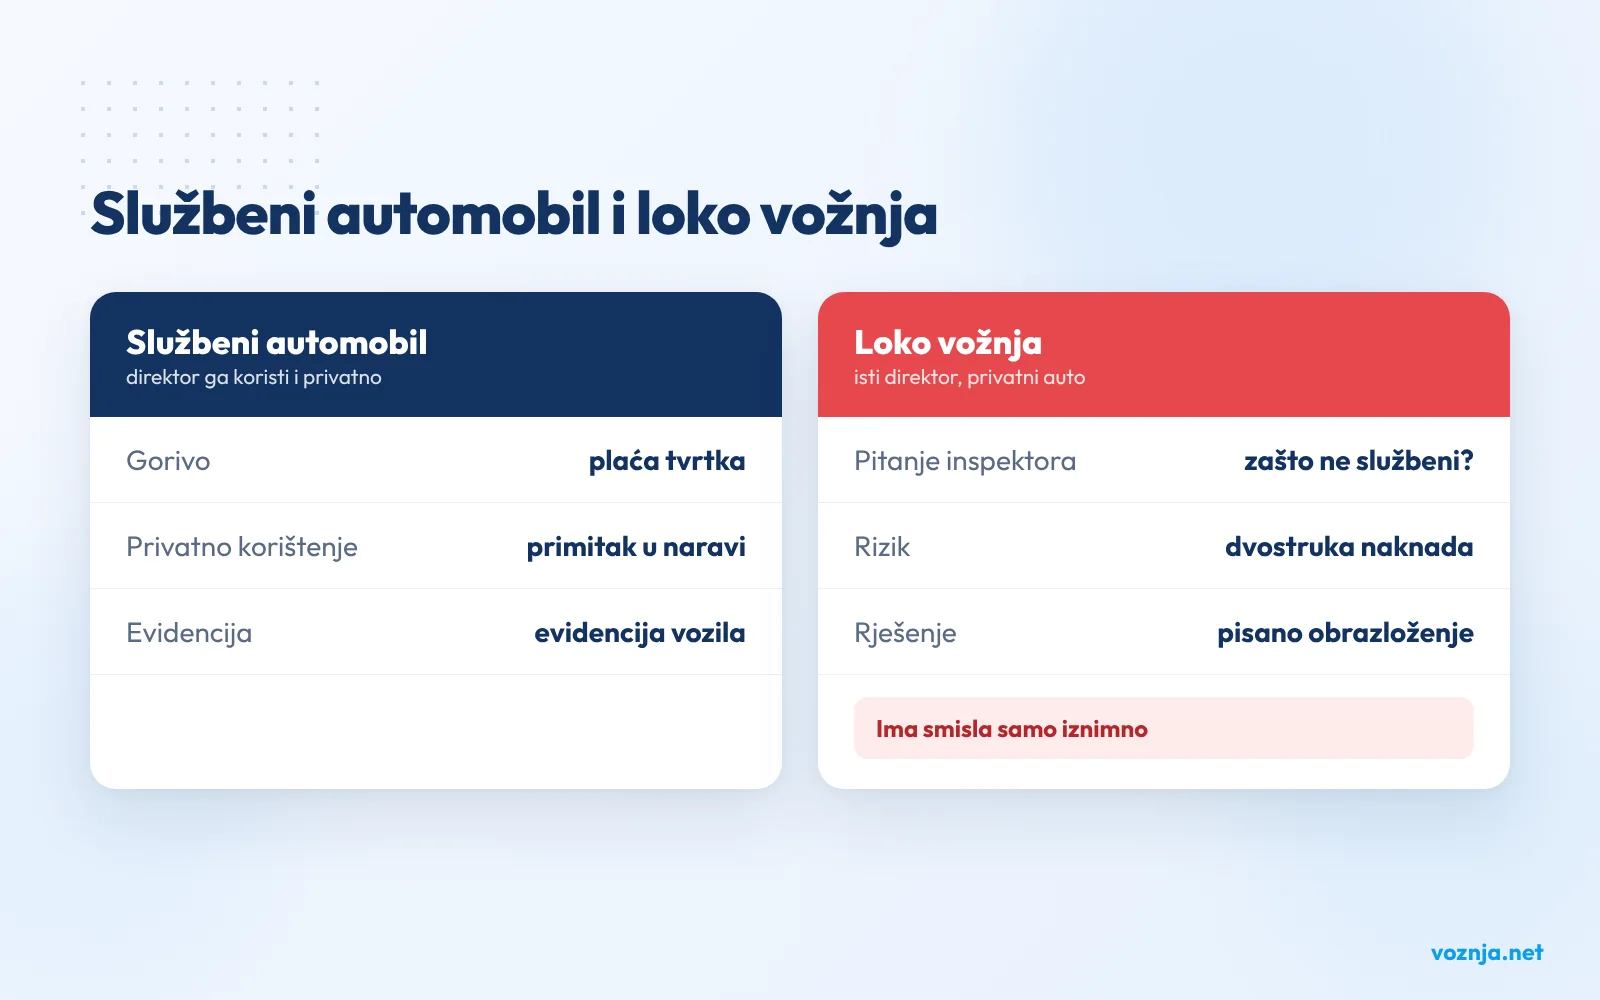
Kad direktor ima službeni automobil i za privatne vožnje (s obračunatim primitkom u naravi), a usto prima naknadu za loko vožnju svojim automobilom, to izgleda kao dvostruka naknada za istu stvar. Može biti opravdano – npr. kad službeni automobil koristi netko drugi – ali razlog treba biti zapisan. Pravila za službena vozila opisuje pravilnik o korištenju službenih vozila.
Evidencija koju direktor sam odobrava
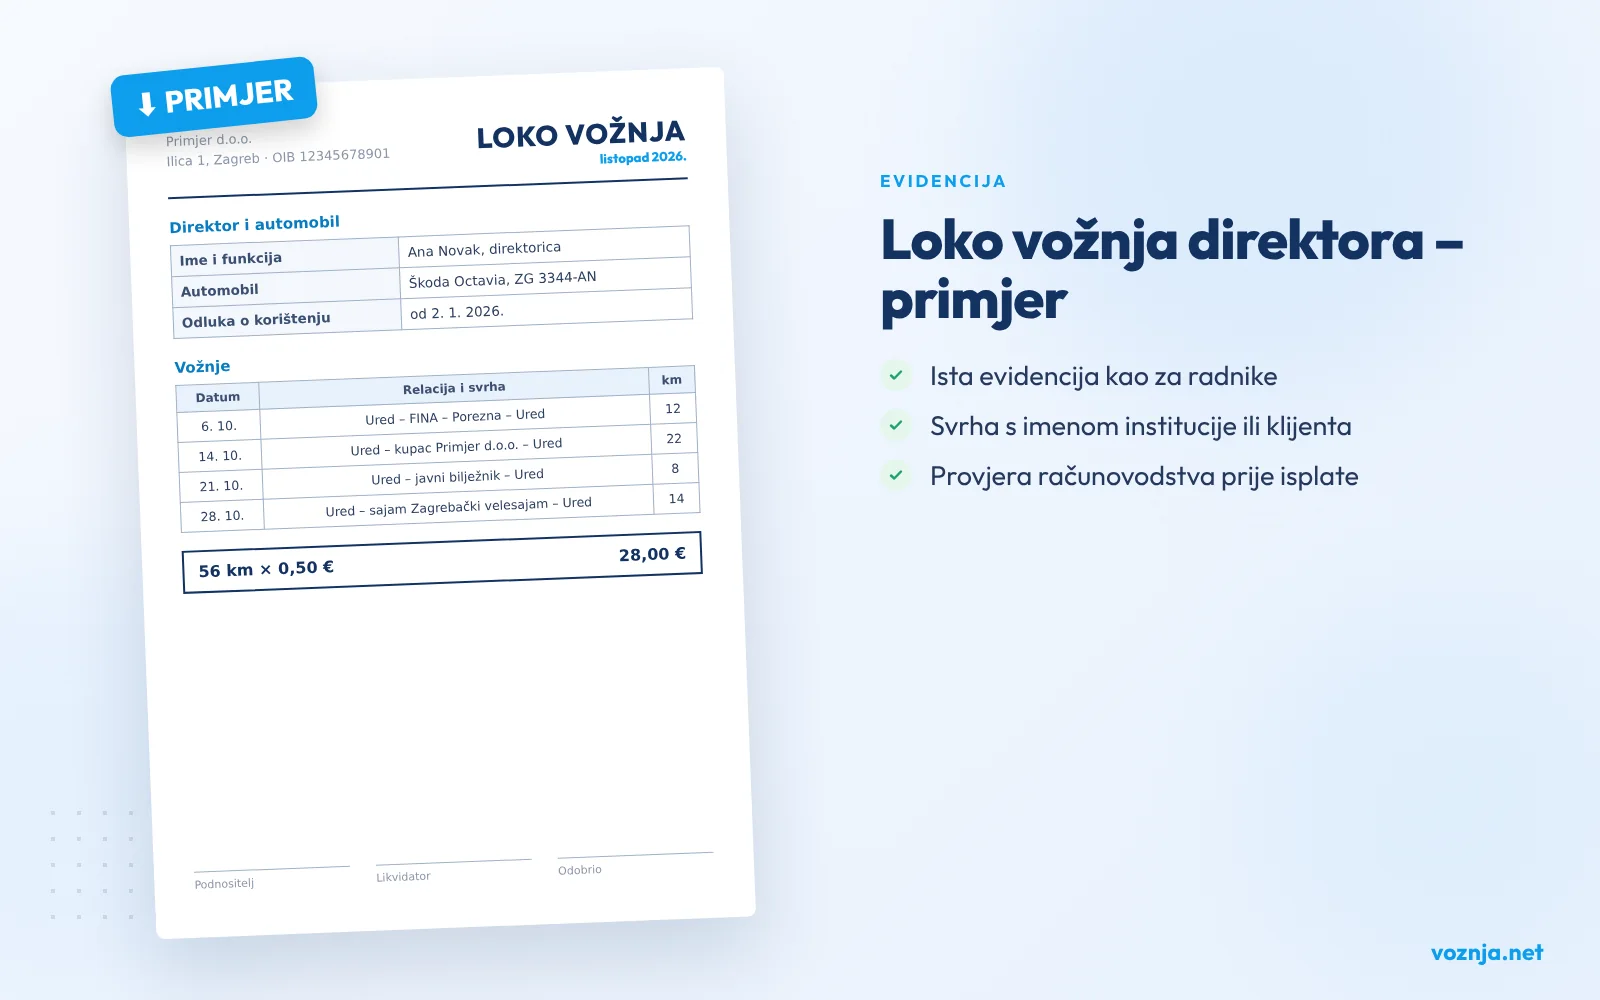
Direktorove vožnje su često vezane uz institucije: FINA, Porezna uprava, javni bilježnik, banka, sajam. Upišite ih s nazivom institucije i razlogom („predaja GFI-ja”, „ovjera ugovora”) – tako svrha ne ostavlja dojam vožnje „po potrebi”. Obrasce donosi članak evidencija loko vožnje, a obračun članak obračun loko vožnje.
Kalkulator dnevnica 2026.
Tuzemstvo: do 30,00 € (više od 12 h), pola za 8 – 12 h. Inozemstvo: Odluka NN 16/2024. Privatni automobil: 0,50 €/km. Izračun je informativan.
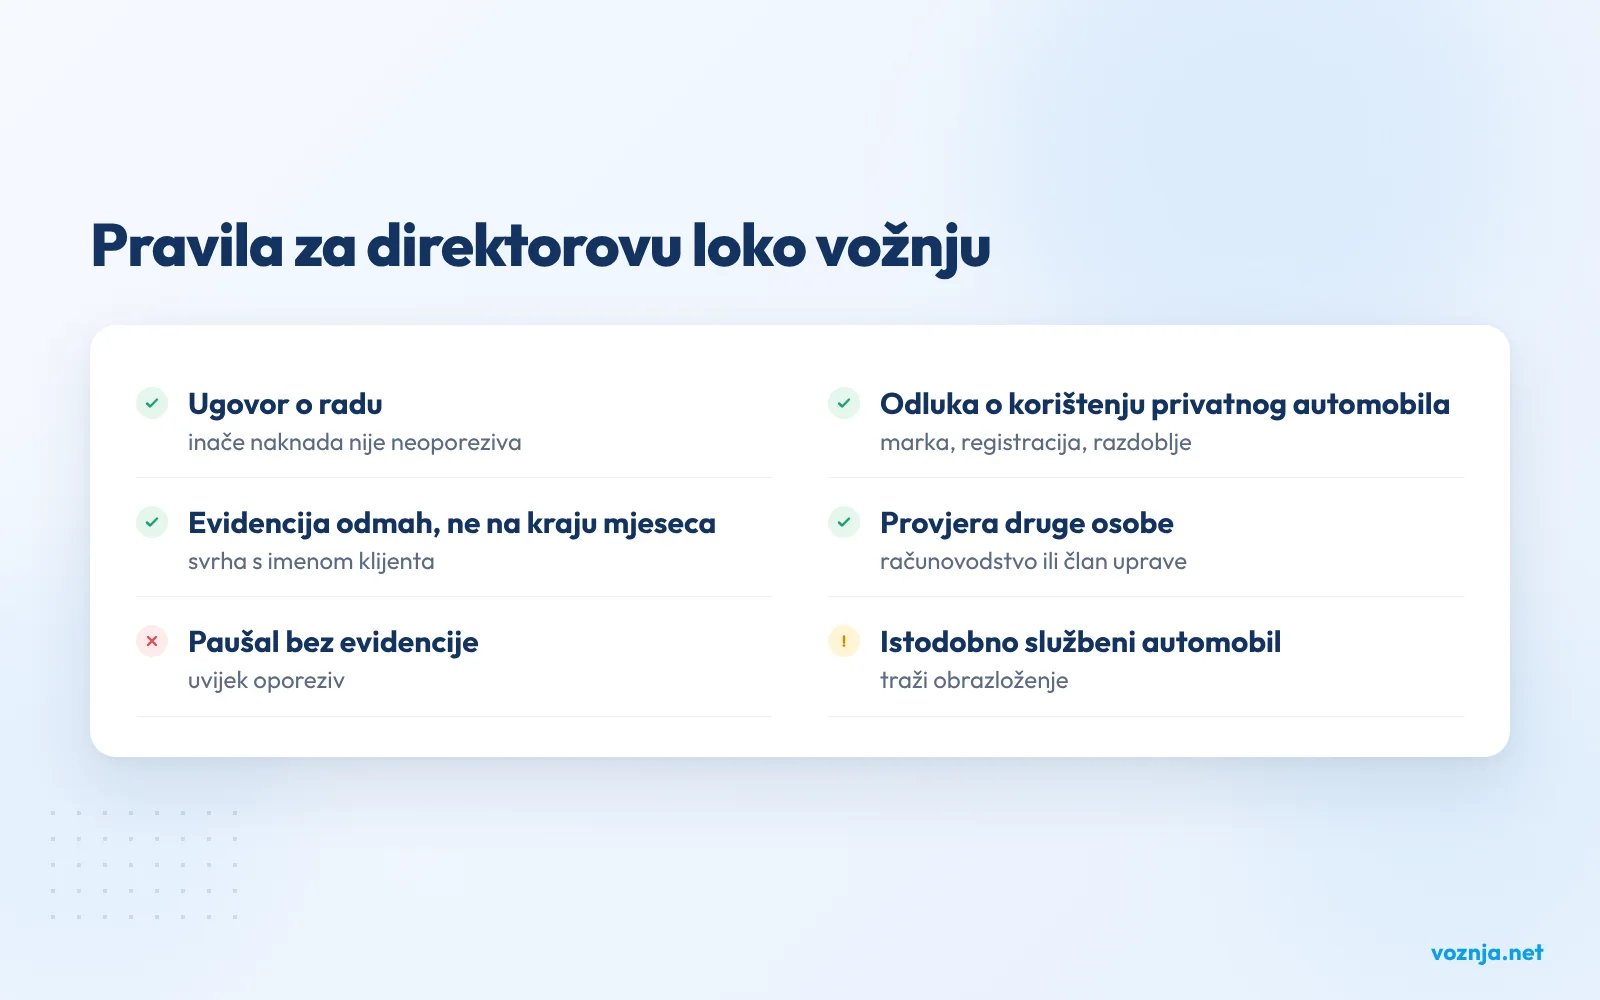
Za odluku o korištenju privatnog automobila možete koristiti isti predložak kao za radnike – odobrenje za privatni automobil u službene svrhe. Što inspektor u evidenciji traži prvo, opisuje članak loko vožnja u poreznom nadzoru.
Obrtnik i loko vožnja
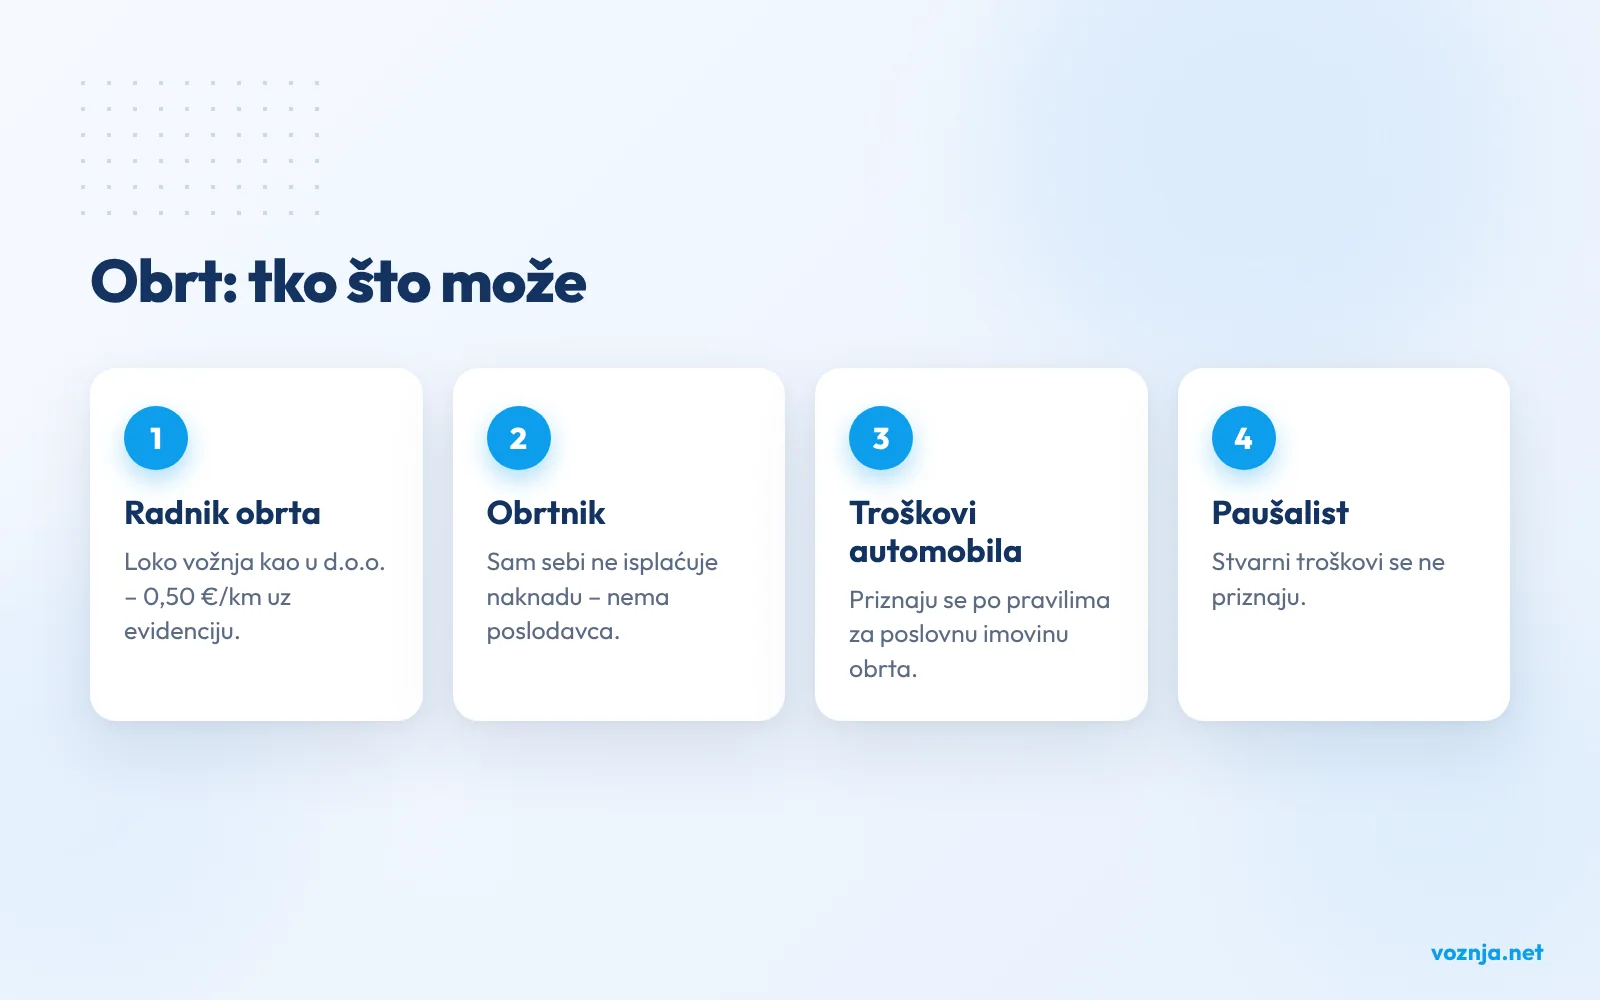
Radnici zaposleni u obrtu mogu dobiti naknadu za loko vožnju po istim pravilima kao u d.o.o. Obrtnik sam sebi ne isplaćuje naknadu – nema poslodavca od kojeg bi primio neoporezivi primitak. Troškovi automobila koji se koristi u obrtu priznaju se po pravilima za poslovnu imovinu i izdatke obrta, a kod paušalnog oporezivanja stvarni troškovi se ne priznaju. Konkretan slučaj provjerite s knjigovođom.
Razlike između loko vožnje, putnog naloga i prijevoza na posao objašnjavaju članci što je loko vožnja i prijevoz na posao nije loko vožnja.
Često postavljana pitanja
Može li direktor sam sebi odobriti loko vožnju?
Može, odlukom o korištenju privatnog automobila u službene svrhe. Dobro je da evidenciju prije isplate provjeri računovodstvo.
Ima li vlasnik d.o.o. bez ugovora o radu pravo na neoporezivu loko vožnju?
U pravilu nema – neoporeziva naknada odnosi se na radnike. Isplata se tada oporezuje kao drugi dohodak.
Može li direktor imati službeni automobil i loko vožnju?
Može, ali samo iznimno i s jasnim obrazloženjem zašto se koristi privatni automobil.
Može li obrtnik sebi isplatiti 0,50 €/km?
Ne. Obrtnik nema poslodavca; troškovi automobila u obrtu priznaju se po pravilima za poslovnu imovinu.
Ista pravila za sve, bez iznimaka
U Voznja.net direktor i radnici vode vožnje na isti način, s brojilom i svrhom, a obračun loko vožnje i JOPPD XML izrade se sami. Prvih 30 dana besplatno.
Isprobaj 30 dana besplatno →Loko vožnja