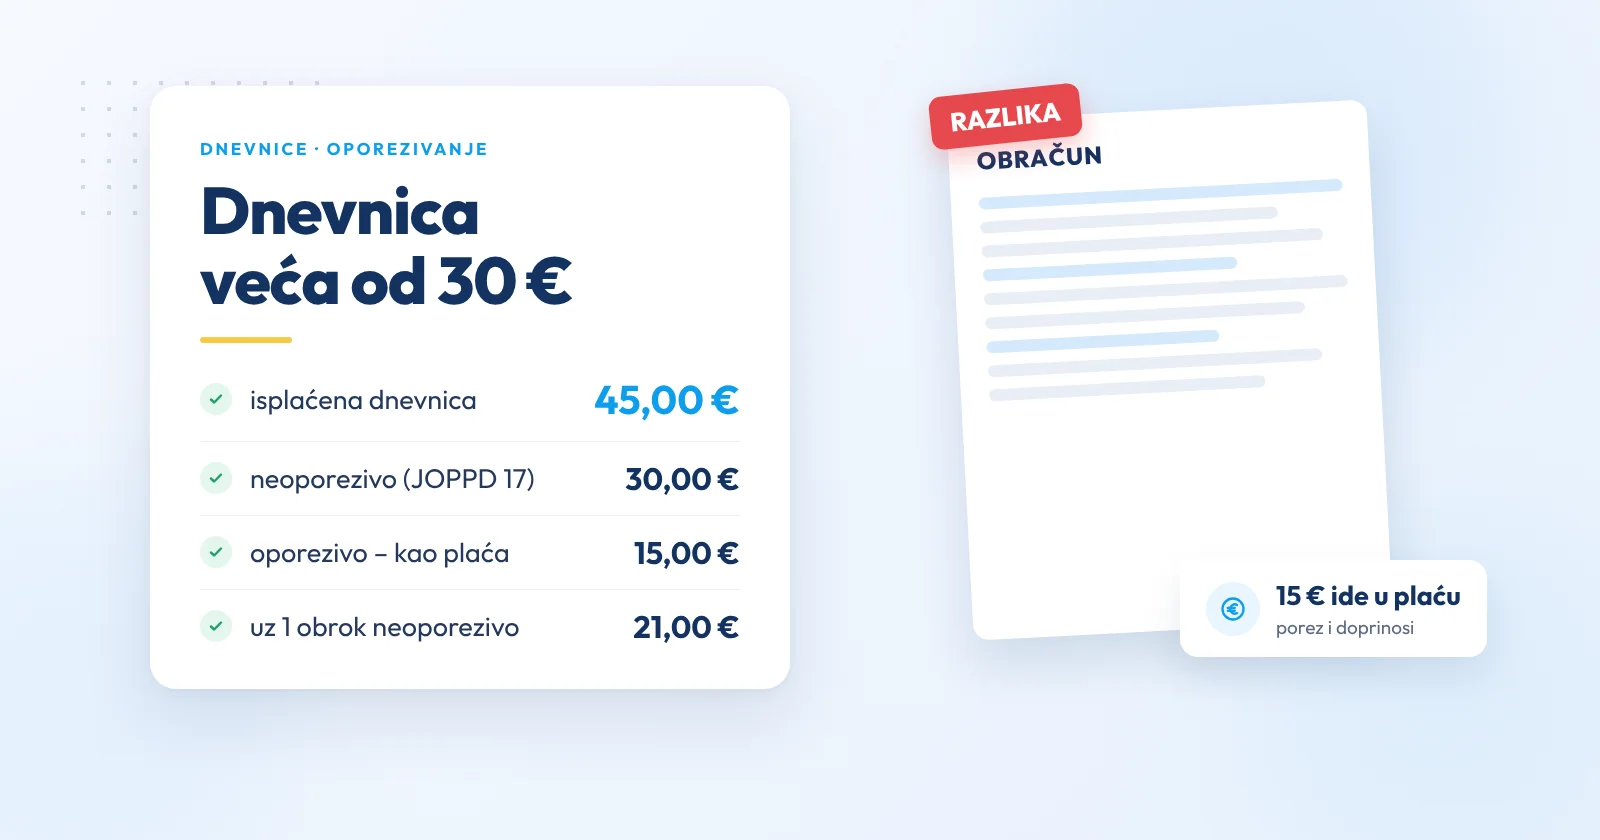
Dnevnica veća od 30 € nije zabranjena – poslodavac može kolektivnim ugovorom, pravilnikom ili ugovorom o radu odrediti višu dnevnicu. Ali neoporezivo je samo 30 € za put po Hrvatskoj dulji od 12 sati (odnosno iznos propisan za inozemnu državu). Sve iznad toga oporezuje se kao plaća. Evo kako se takva isplata dijeli i prijavljuje.
Kako se oporezuje dnevnica veća od 30 €?
Dio do neoporezivog iznosa (30 € za Hrvatsku, za inozemstvo prema državi) iskazuje se u JOPPD-u s oznakom 17. Razlika je primitak od nesamostalnog rada – obračunava se kao plaća, s porezom i doprinosima.
Ukratko
- neoporezivi iznos je gornja granica, a ne obvezni iznos dnevnice,
- višak iznad granice ulazi u obračun plaće,
- kod osiguranog obroka granica pada na 21 € (jedan obrok) ili 12 € (dva obroka),
- za inozemstvo granica je dnevnica države prema Odluci NN 16/2024.
Primjer 1: dnevnica 45 € za put po Hrvatskoj
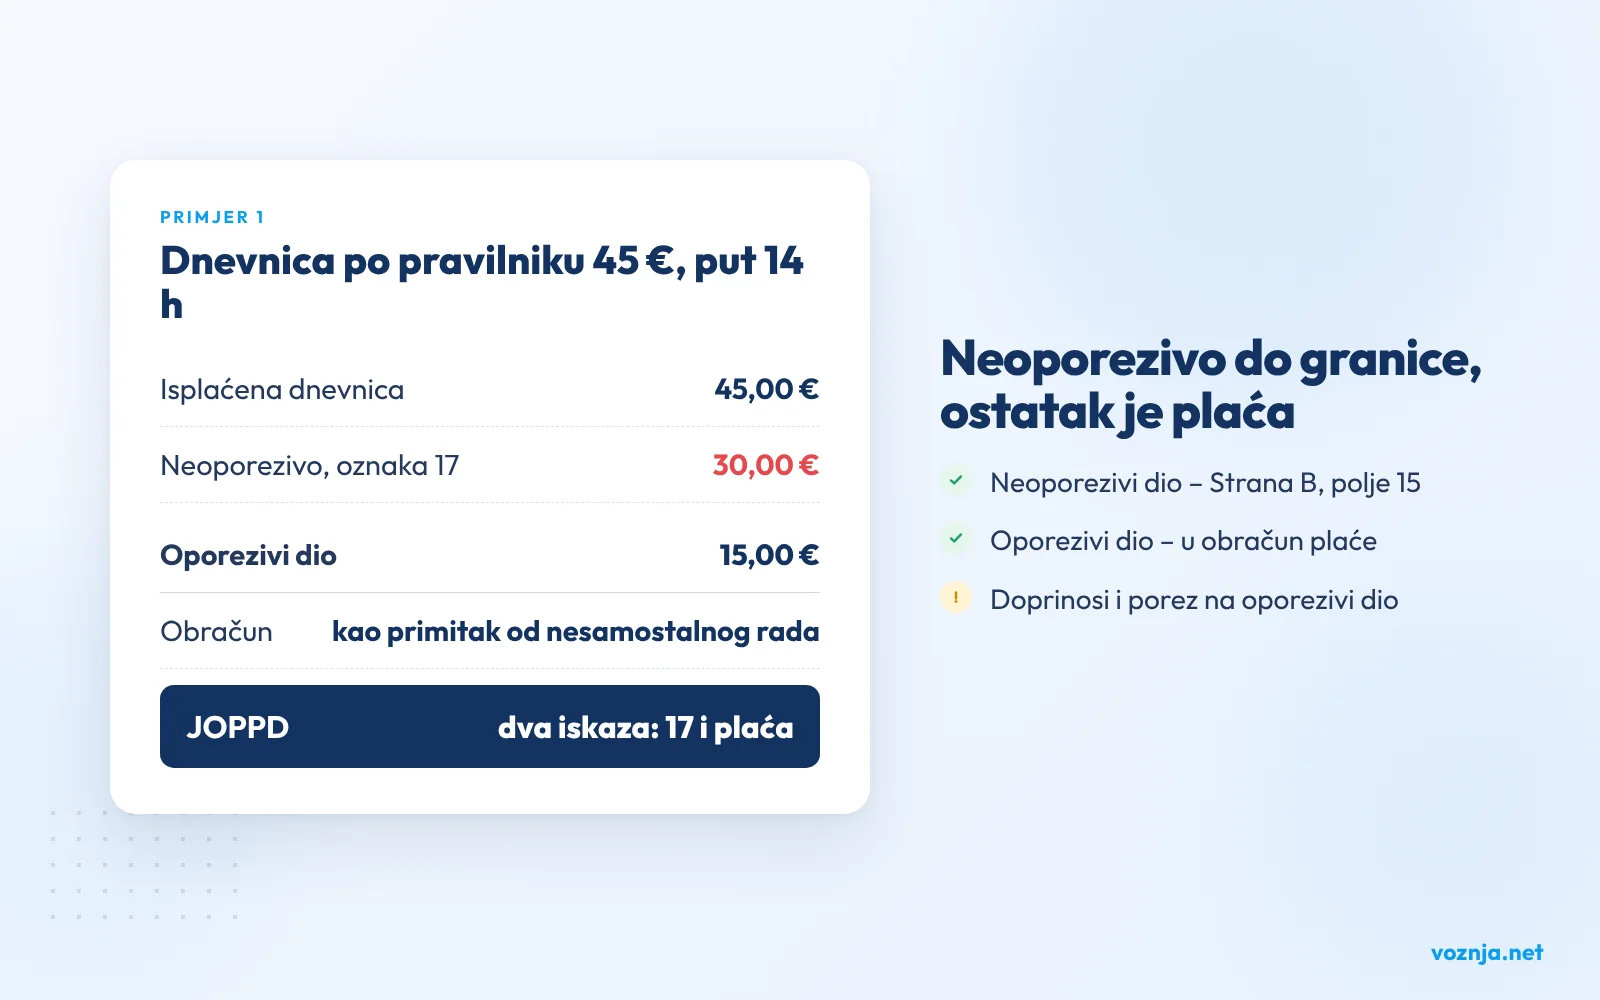
Kolektivni ugovor propisuje dnevnicu od 45 €. Zaposlenik je bio na putu 14 sati, bez osiguranih obroka. Od 45 €, 30 € je neoporezivo i iskazuje se s oznakom 17, a 15 € je oporezivi primitak koji ulazi u obračun plaće za taj mjesec. Isti princip vrijedi za naknadu za automobil iznad 0,50 €/km – vidi naknada po kilometru 2026..
Kalkulator dnevnica 2026.
Tuzemstvo: do 30,00 € (više od 12 h), pola za 8 – 12 h. Inozemstvo: Odluka NN 16/2024. Privatni automobil: 0,50 €/km. Izračun je informativan.
Primjer 2: viša dnevnica i osigurani obrok
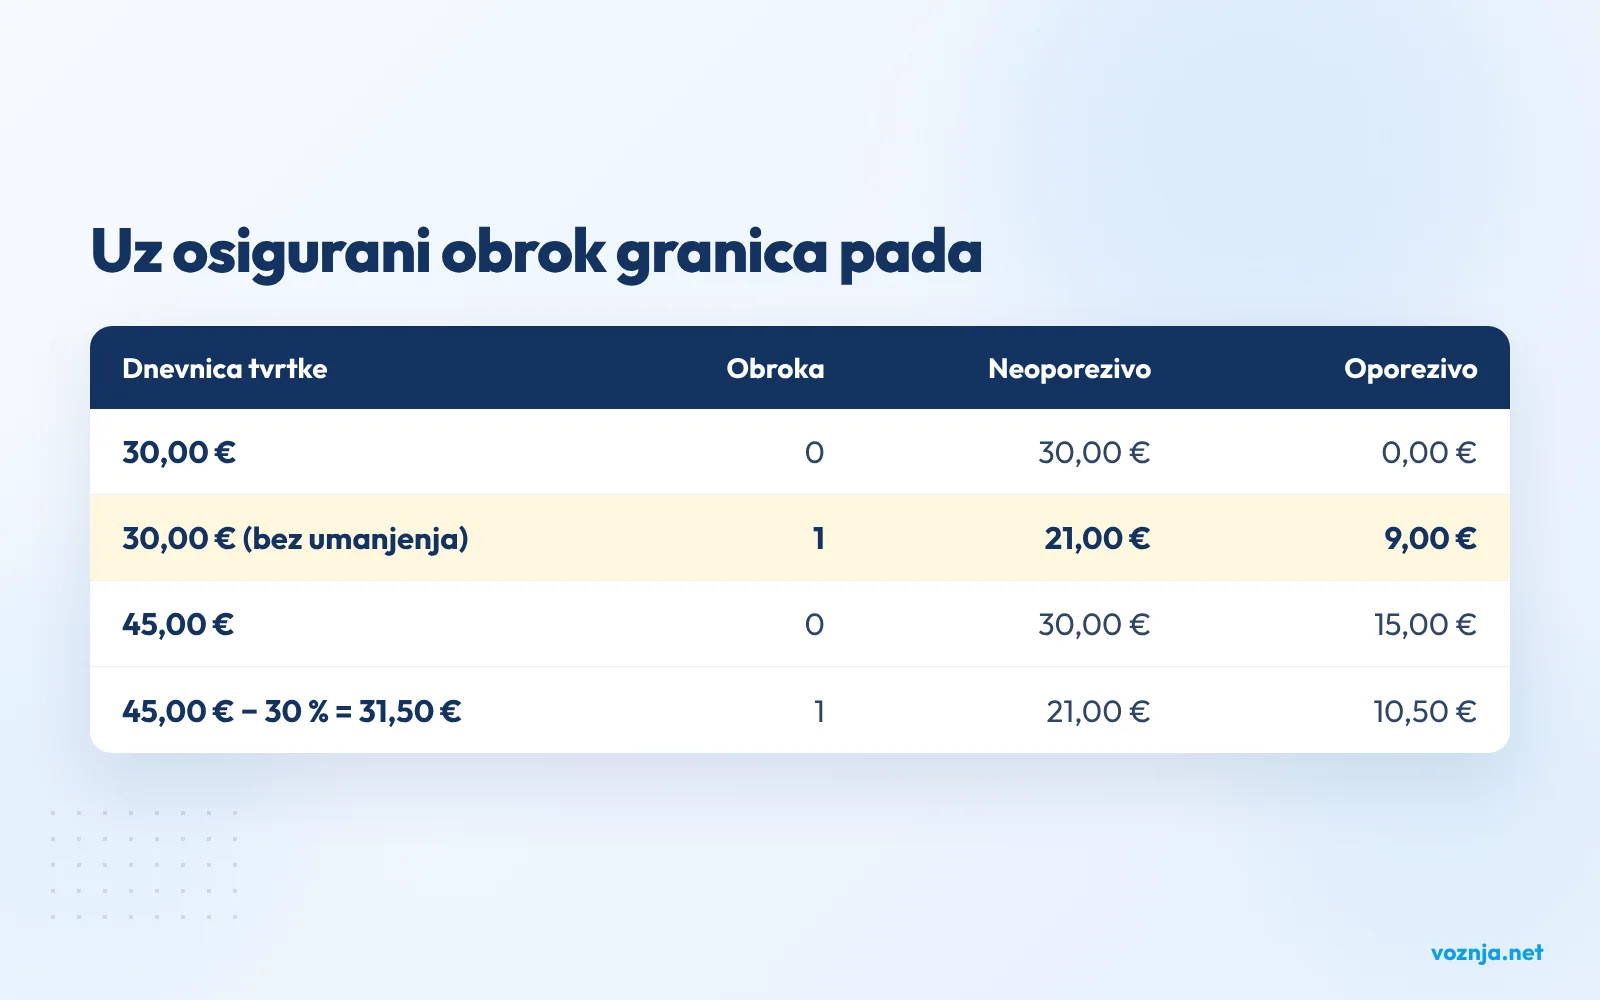
Ako je osiguran ručak, neoporeziva granica pada na 21 €. Tvrtka koja dnevnicu ne umanji i isplati punih 30 € zapravo isplaćuje 9 € oporezivog primitka – to je jedna od najčešćih grešaka u nadzoru (vidi umanjenje dnevnice za obroke). Ako je dnevnica tvrtke 45 € i umanji se za 30 %, isplaćuje se 31,50 €, od čega je 21 € neoporezivo, a 10,50 € oporezivo.
Primjer 3: inozemstvo
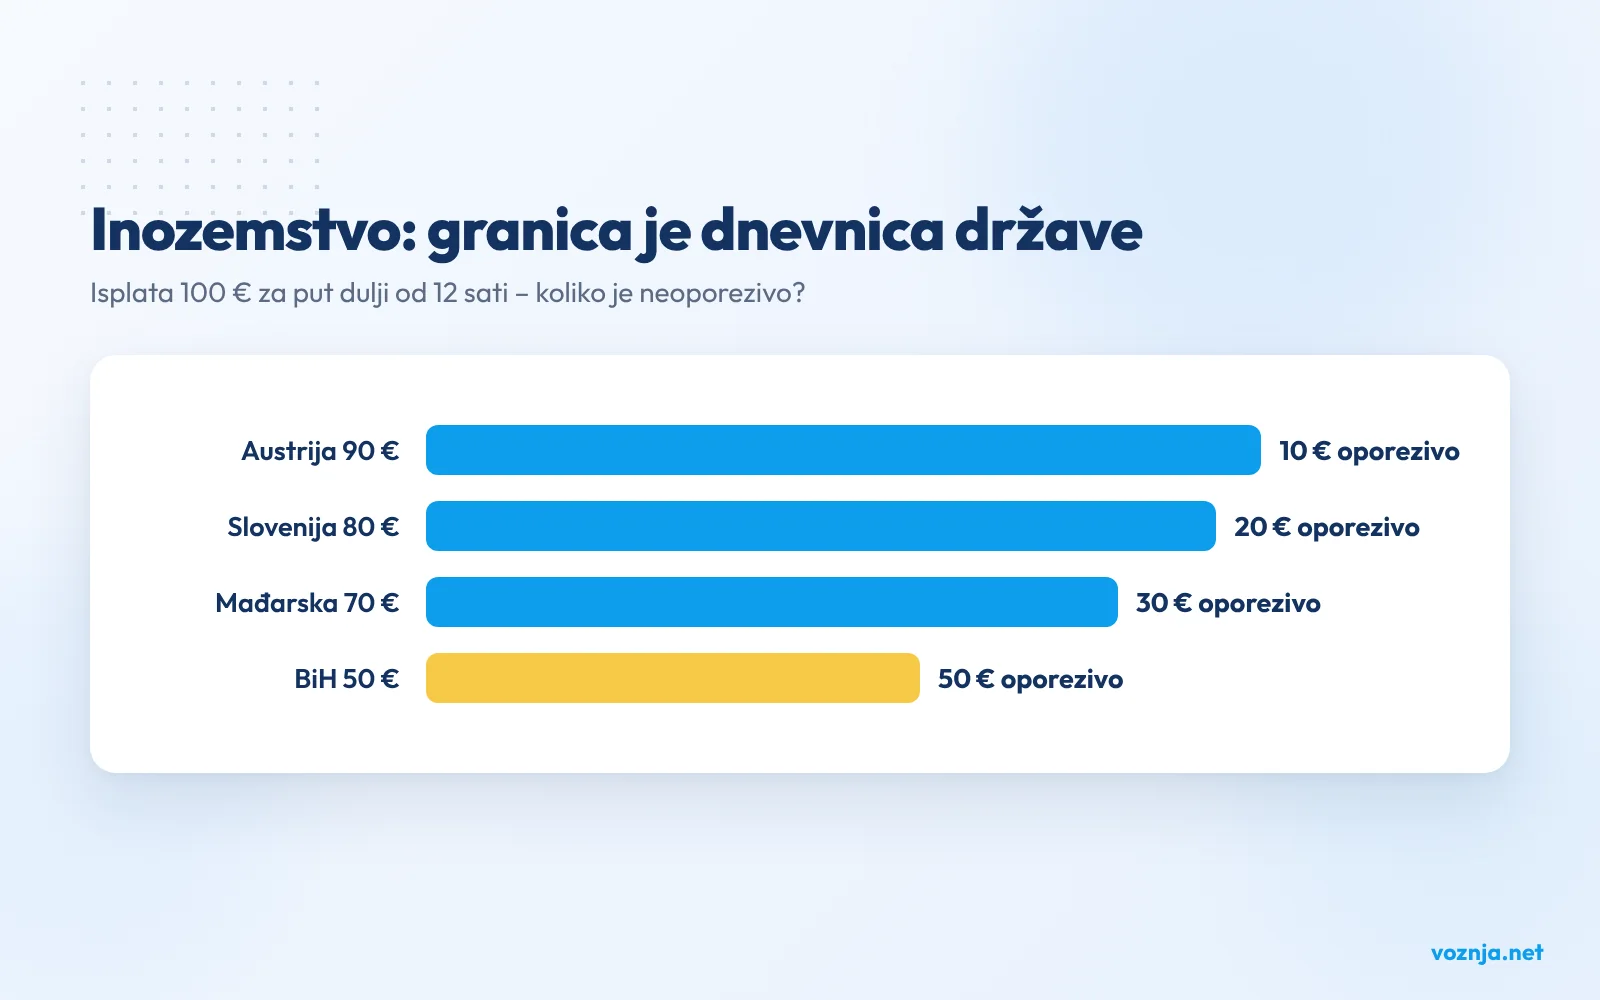
Neke tvrtke isplaćuju jedinstvenu inozemnu dnevnicu, npr. 100 € za svaku državu. Neoporezivo je samo do iznosa za tu državu: za Austriju 90 €, za Sloveniju 80 €, za BiH 50 €. Iznosi po državama su u vodiču dnevnice 2026. i člancima za Austriju i BiH, Srbiju i Crnu Goru.
Kako obračunati i prijaviti višak
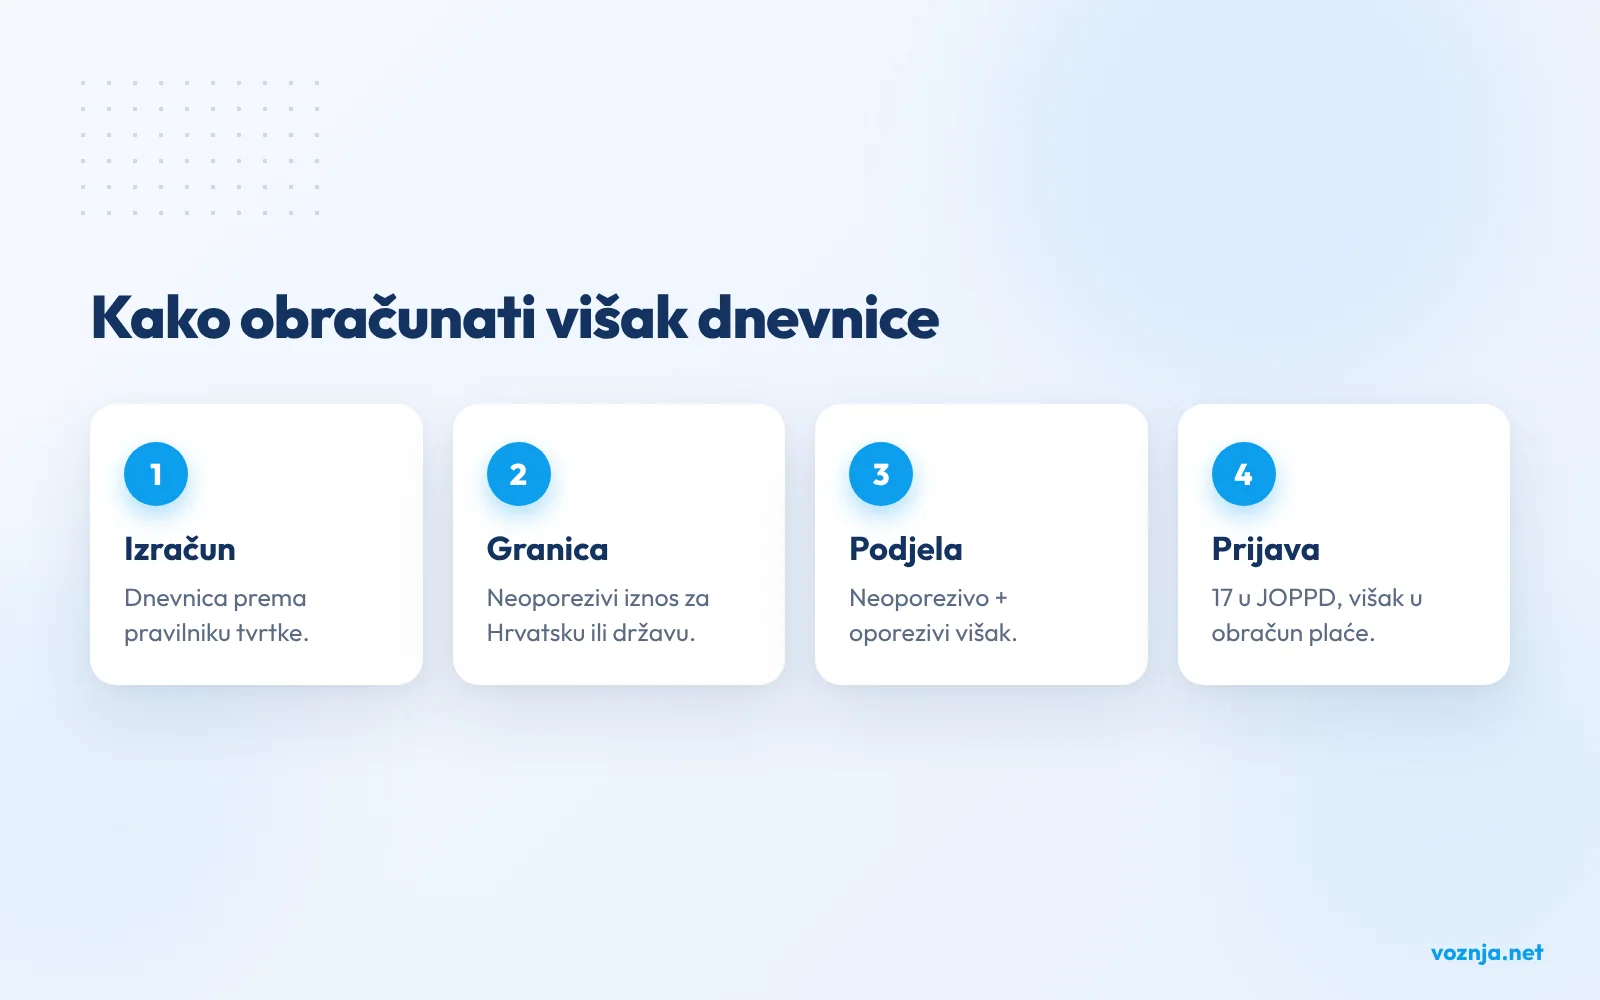
Neoporezivi dio iskazuje se u Strani B JOPPD-a s oznakom 17, a oporezivi dio u obračunu plaće s porezom i doprinosima. Ako je ugovoreno da zaposlenik višak dobije „u neto iznosu”, poslodavac ga preračunava na bruto i snosi porez i doprinose. Kako se popunjava JOPPD za putne naloge, uključujući dio o isplati iznad neoporezivog, objašnjava članak JOPPD za putne naloge.
Cijeli iznos pod oznakom 17
Najčešća greška je iskazati cijelu dnevnicu od 45 € kao neoporezivi primitak. U nadzoru se razlika naknadno oporezuje, s kamatama. Sedam takvih grešaka opisuje članak obračun putnih naloga.
Viša dnevnica ili druga naknada?
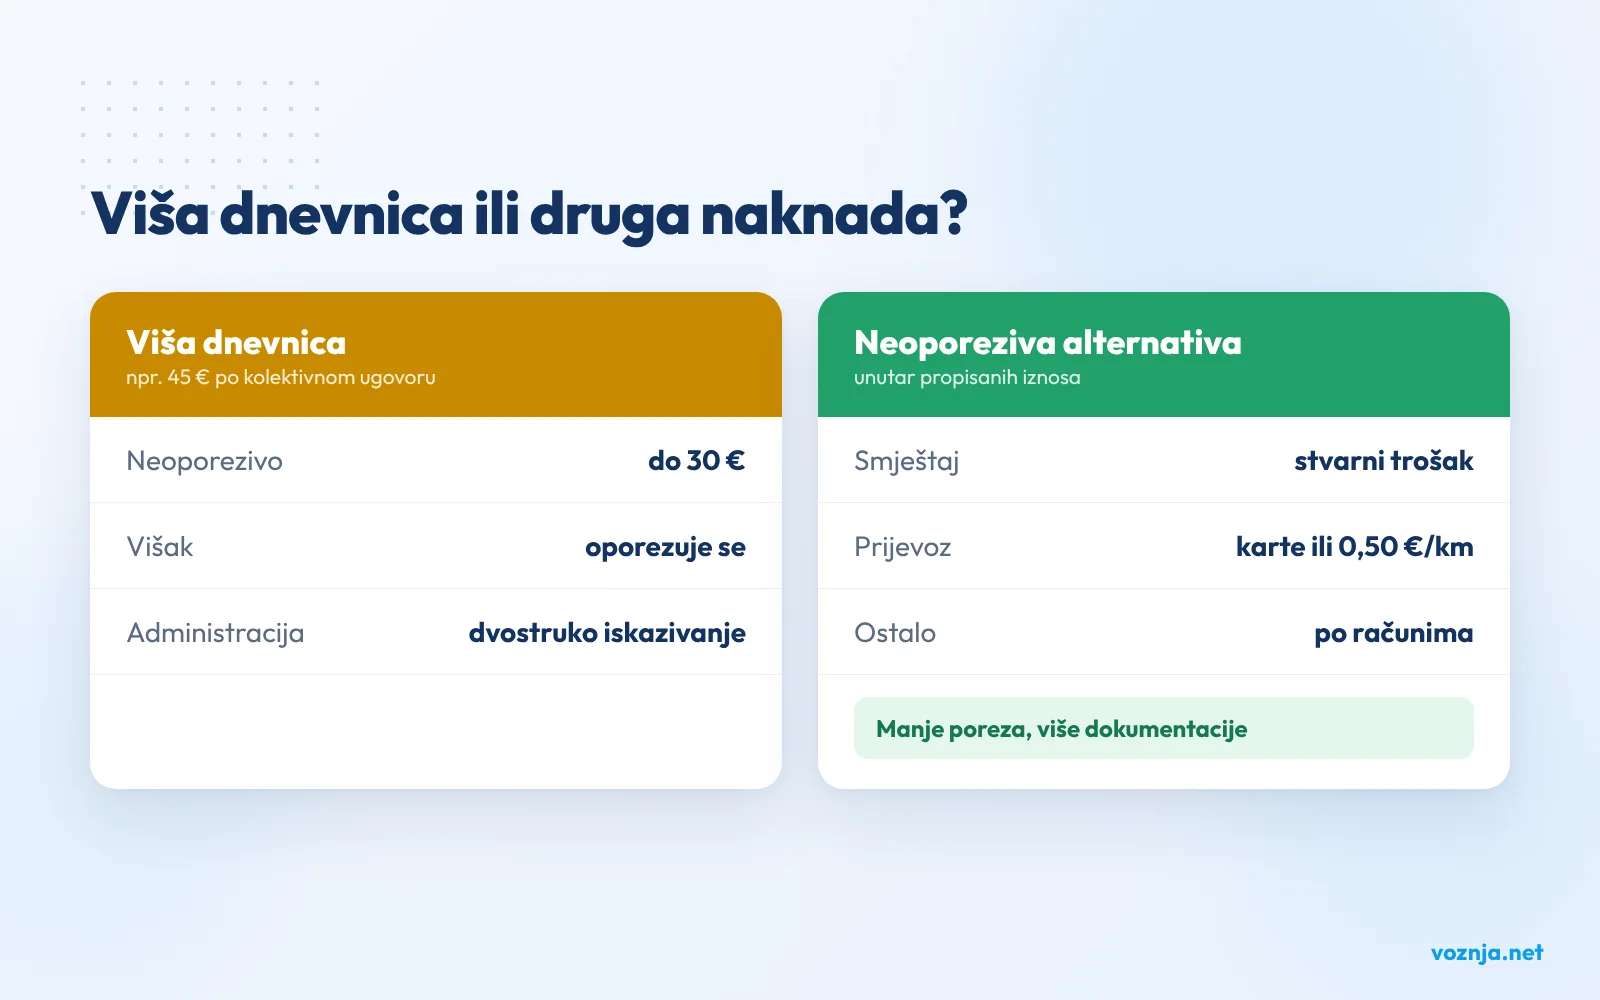
Ako je cilj pokriti stvarno veće troškove (skuplji grad, dulji put), često je bolje te troškove nadoknaditi po računima – smještaj i prijevoz nemaju neoporezivu granicu. Pregled svih granica za putovanja daje tablica neoporezivi putni troškovi 2026..
Često postavljana pitanja
Smije li poslodavac isplatiti dnevnicu veću od 30 €?
Smije. Neoporezivo je samo do 30 € (za Hrvatsku), a razlika se oporezuje kao plaća.
Kako se razlika iskazuje u JOPPD-u?
Neoporezivi dio s oznakom 17, a oporezivi dio u sklopu obračuna plaće kao primitak od nesamostalnog rada.
Što ako je dnevnica 30 €, a osiguran je ručak?
Neoporezivo je 21 €. Ako se isplati 30 €, 9 € je oporezivo.
Vrijedi li isto za inozemstvo?
Da. Granica je dnevnica države prema Odluci NN 16/2024; sve iznad nje oporezuje se.
Višak se vidi odmah
Voznja.net na obračunu prikazuje iznos iznad neoporezivog i ne stavlja ga u JOPPD kao neoporezivi primitak. Prvih 30 dana besplatno.
Isprobaj 30 dana besplatno →Putni nalozi